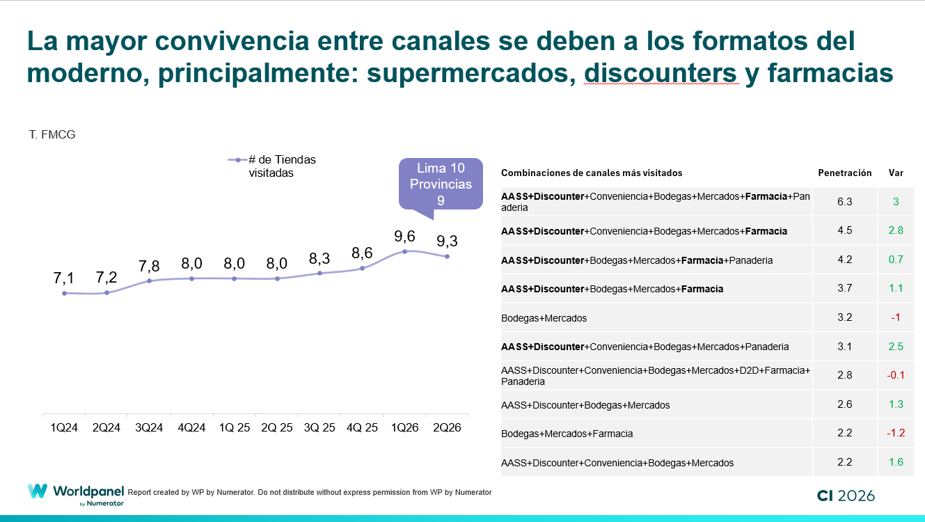
Il panorama degli acquisti dei peruviani si sta ampliando. Nel secondo trimestre del 2026, ogni famiglia ha visitato in media 9,3 negozi o canali di vendita, rispetto a poco più di sette di due anni fa.
I dati del rapporto "Consumer Insights Q2 2026" di Worldpanel by Numerator mostrano che questo cambiamento è dovuto a una maggiore integrazione tra i diversi canali. Il consumatore non sta semplicemente sostituendo un punto vendita con un altro: sta integrando supermercati, discount, minimarket e altre tipologie di negozi in una routine in cui i piccoli negozi di quartiere e i mercati all’ingrosso continuano a svolgere un ruolo rilevante.
La diversificazione è particolarmente evidente a Lima, dove le famiglie seguono in media circa dieci canali, contro i nove delle province.
I supermercati e i discount raggiungono un numero sempre maggiore di famiglie peruviane
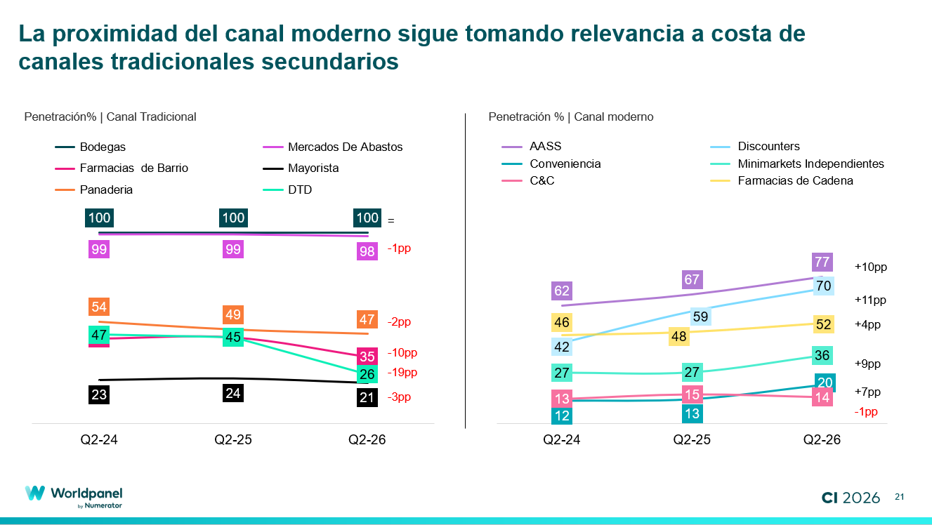
Uno dei principali cambiamenti nei canali di acquisto in Perù è l'aumento della diffusione dei formati moderni.
Tra il secondo trimestre del 2024 e lo stesso periodo del 2026, la penetrazione dei supermercati è passata dal 61,5% al 76,6% delle famiglie, mentre quella dei discount è aumentata dal 42,1% al 70,2%.
Anche i minimarket hanno ampliato la loro quota di mercato, passando dal 12% al 20,3%, mentre i minimarket indipendenti sono cresciuti dal 26,6% al 35,6%. Le catene di farmacie, dal canto loro, hanno raggiunto una quota di mercato del 52,3%.
Questo progresso, tuttavia, non comporta la scomparsa dei canali tradizionali. Il consumatore peruviano amplia le proprie opzioni e combina diversi punti vendita in base a fattori quali la vicinanza, l’assortimento, il prezzo e lo scopo dell’acquisto.
Mass, Dollarcity e 3A: come acquistano i consumatori nei discount?
La crescita dei discount in Perù non è nemmeno frutto di un'unica dinamica. Mass, Dollarcity e 3A presentano differenze significative in termini di copertura, frequenza e valore medio dello scontrino.
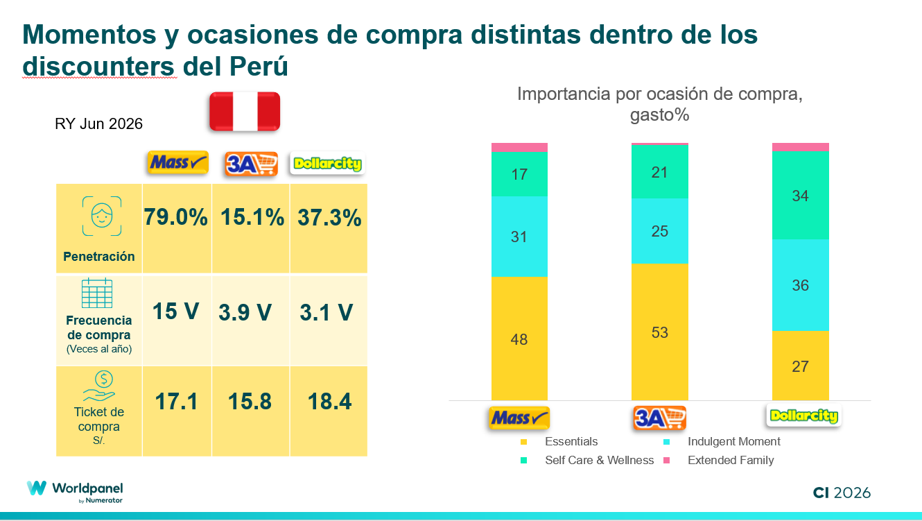
Mass raggiunge il 79% delle famiglie, con una frequenza di 15 visite all’anno e uno scontrino medio di S/ 17,1. Dollarcity raggiunge una penetrazione del 37,3%, con 3,1 visite all’anno e uno scontrino medio di 18,4 sol. 3A, dal canto suo, registra una penetrazione del 15,1%, una frequenza di 3,9 visite e uno scontrino medio di 15,8 sol.
Le differenze emergono anche dal tipo di acquisto effettuato in ciascuna catena. I prodotti di prima necessità rappresentano il 48,1% della spesa presso Mass e il 53,2% presso 3A. Da Dollarcity, invece, assumono maggiore rilevanza i momenti di piacere e le proposte legate alla cura di sé e al benessere.
I dati dimostrano che condividere lo stesso formato non significa necessariamente competere per lo stesso acquisto. Ogni proposta può occupare un posto diverso all’interno della routine del
consumatore.
Tambo, OXXO e Vega: missioni diverse all’interno dei minimarket
Una dinamica simile si riscontra anche tra i minimarket in Perù.
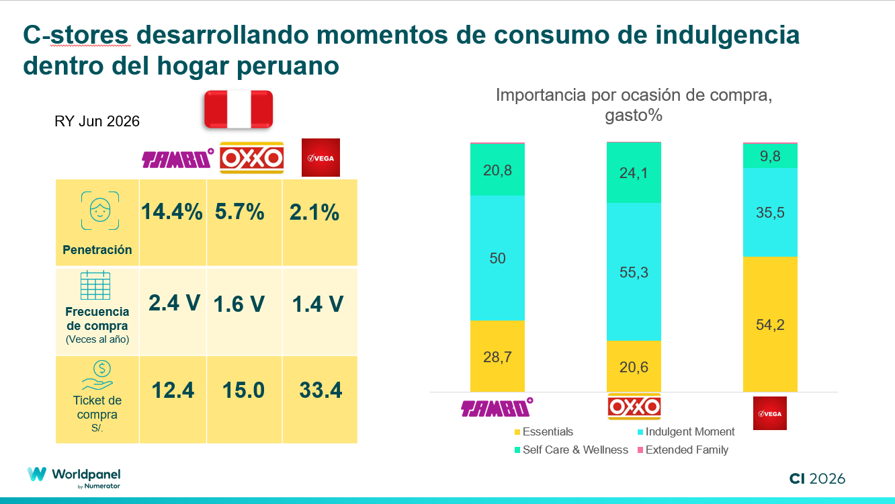
Tambo raggiunge una penetrazione del 14,4%, con 2,4 visite all’anno e uno scontrino medio di S/ 12,4. OXXO raggiunge il 5,7% delle famiglie, con 1,6 visite e uno scontrino di S/ 15. Vega registra una penetrazione del 2,1%, una frequenza di 1,4 visite e uno scontrino notevolmente più elevato, pari a S/ 33,4.
Le occasioni di acquisto contribuiscono a spiegare queste differenze. I momenti di consumo discrezionale rappresentano il 50% della spesa presso Tambo e il 55,3% presso OXXO. Presso Vega, invece, i prodotti di prima necessità rappresentano il 54,2% della spesa.
Pertanto, anche nell’ambito della convenienza, il consumatore attribuisce funzioni diverse a ciascuna catena.
Cosa comporta la frammentazione dei canali per i marchi?
Per i produttori e i rivenditori, il fatto che un consumatore visiti più di nove punti vendita significa che essere presenti su più canali non è sufficiente: è necessario comprendere il ruolo che ciascuno di essi svolge nel processo di acquisto.
Una stessa marca può essere presente nei supermercati, nei discount, nei negozi di alimentari e nei minimarket, ma le esigenze del consumatore non sono necessariamente le stesse ad ogni visita.
L'assortimento, la struttura dei prezzi, le dimensioni e i formati, nonché la combinazione tra marchi commerciali e marchi propri possono rispondere a obiettivi diversi a seconda del canale.
Per i rivenditori, l’opportunità consiste anche nel definire con maggiore chiarezza quale esigenza soddisfi ogni singolo punto vendita. In un contesto in cui il consumatore ha a disposizione un numero sempre maggiore di alternative, la differenziazione può diventare un elemento fondamentale per conquistare una quota maggiore nel suo percorso di acquisto.
Uno shopper ancora più multicanale
La crescita dei supermercati, dei discount e dei minimarket sta trasformando le abitudini di acquisto in Perù, ma non sta sminuendo l'importanza dei formati tradizionali.
Il risultato è un consumatore sempre più multicanale, che distribuisce i propri acquisti tra diversi punti vendita e si avvale di ciascuno di essi per soddisfare esigenze specifiche.
Per i marchi e i rivenditori, capire dove acquista il consumatore peruviano, ma soprattutto perché sceglie un determinato canale, sarà fondamentale per elaborare strategie relative all'assortimento, ai prezzi e ai formati in linea con questo nuovo panorama degli acquisti.