



Famiglie reali. Comportamenti reali. Crescita reale.
L’autorità mondiale in materia di comportamenti reali degli acquirenti e dei consumatori.
Solitamente associato al nostro rapporto annuale Brand Footprint, che rivela i marchi di largo consumo più scelti dalle famiglie in Spagna, il CRP (consumer reach points) non è altro che l’insieme dei punti di contatto con il consumatore. Si tratta della combinazione tra le famiglie acquirenti e la frequenza di acquisto. Rappresenta quindi il livello di scelta delle famiglie, il livello di presenza e il loro rapporto abituale con i marchi, ovvero il livello finale di scelta.
Non si tratta solo di valore e volume, ma il suo utilizzo può essere esteso anche ad altri ambiti. Ad esempio, le catene di distribuzione. Quali sono le catene più scelte, quali sono quelle che attirano il maggior numero di visitatori verso i propri scaffali?
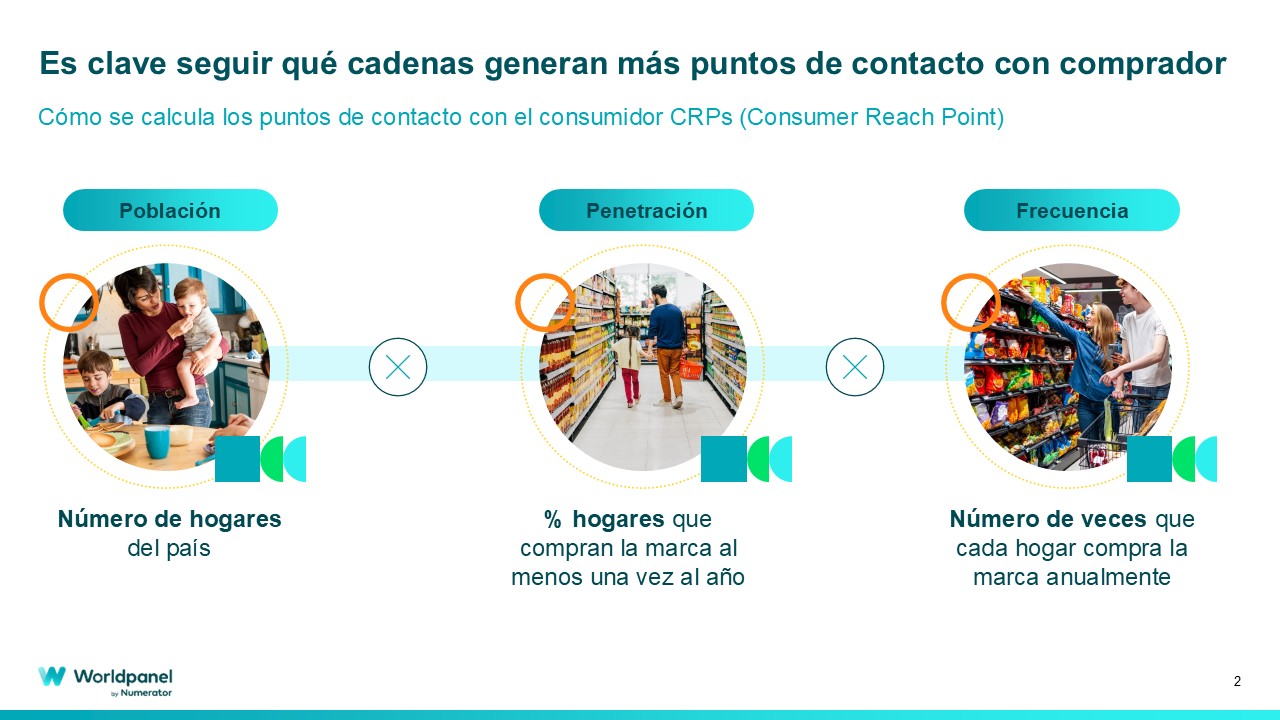
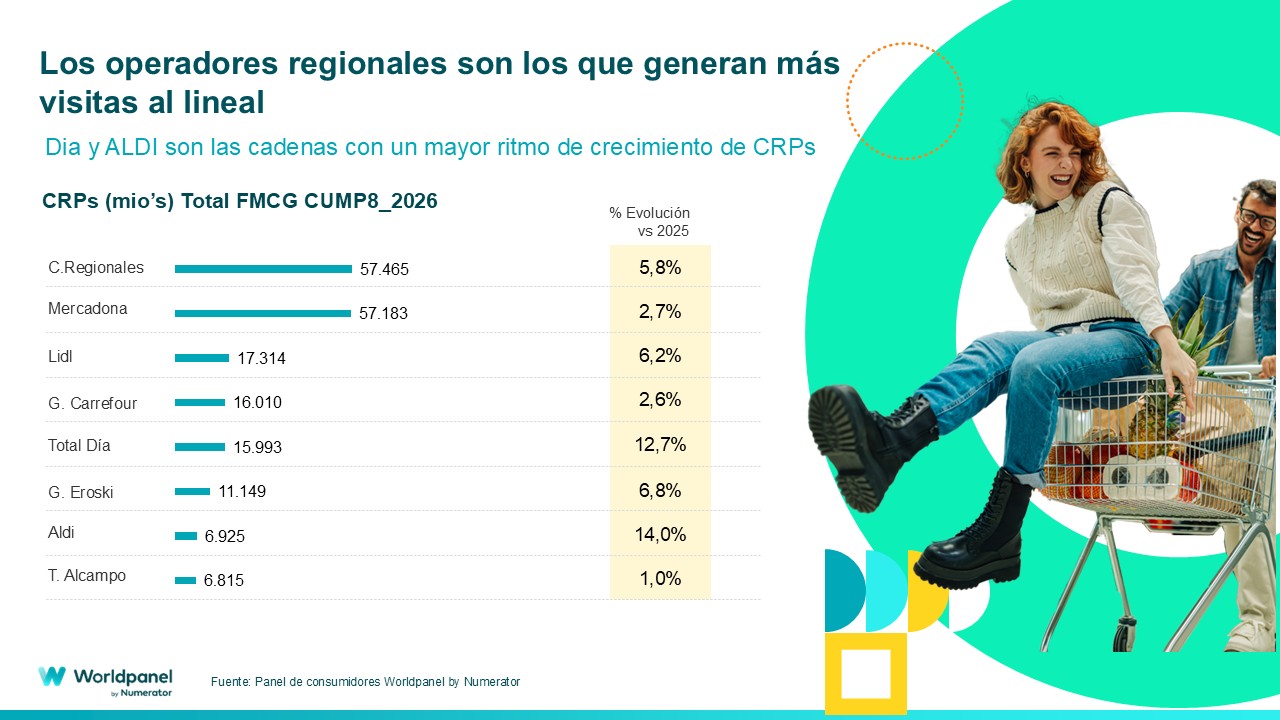
Dando uno sguardo ai risultati dei primi otto mesi dell'anno, si nota che le catene che registrano la crescita maggiore in termini di CRP sono Aldi, con il 14%, e DIA, con il 12,7%, che stanno così acquisendo una presenza sempre più significativa nelle famiglie spagnole e confermando la validità della loro proposta di valore.
Un indicatore che consenta di osservare il mercato da diverse prospettive. A tal proposito, un esempio su cui Worldpanel by Numerator continua a insistere è l’opportunità di sfruttare al meglio i carrelli della spesa. Se quasi il 60% degli acquisti viene effettuato al di fuori del punto vendita principale, è possibile sfruttare al meglio questi spostamenti del consumatore verso altri punti vendita. I dati di Aldi e DIA rivelano che stanno attirando molti di questi spostamenti; occorre quindi chiarire quale sia il rapporto di tale acquirente con il marchio e, partendo da lì, elaborare strategie volte ad aumentare il numero di articoli nel suo carrello, la frequenza degli acquisti, ecc.
Tutto ciò rappresenta un’opportunità di crescita in un mercato che non registra un aumento in termini di volume, ma che in termini di valore è cresciuto dell’1,7% fino ad agosto, concentrandosi tuttavia sul settore alimentare a scapito di altre spese meno discrezionali, come quella per i prodotti di profumeria.
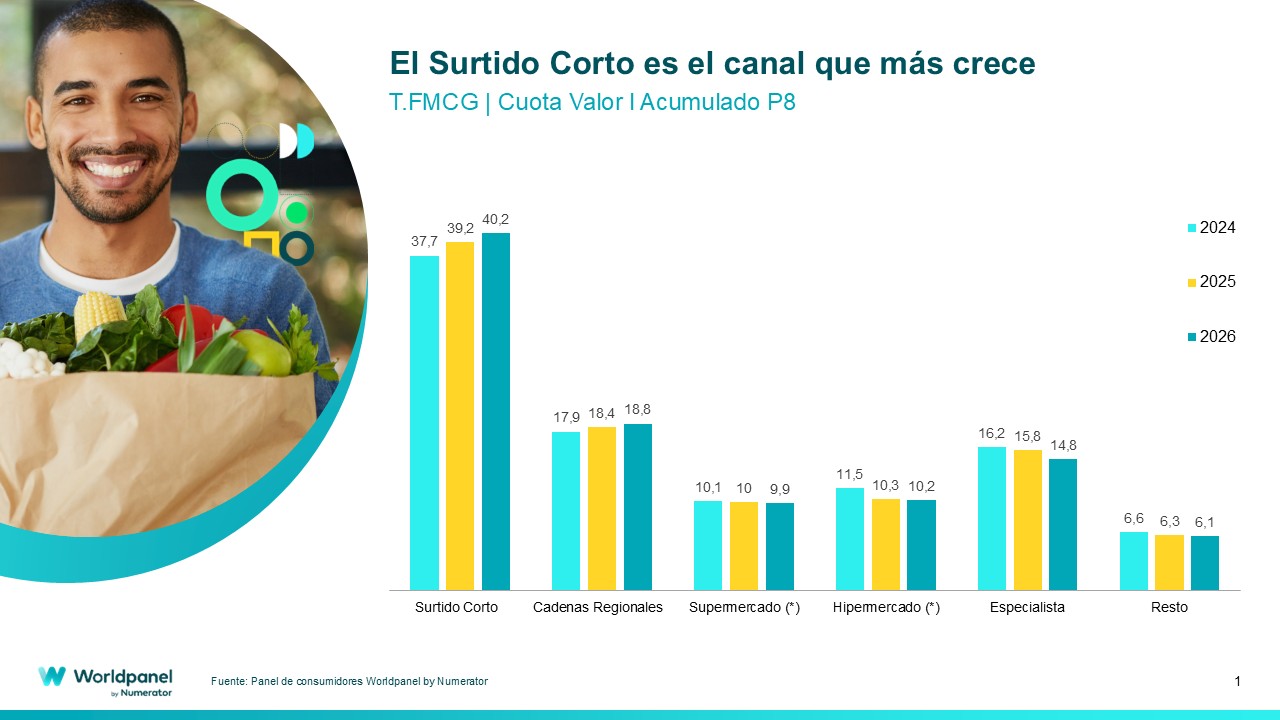
Il fatto è che l’incertezza continua a pesare sui consumatori, che adottano un atteggiamento più cauto, recandosi più spesso nei negozi con carrelli più frazionati. Uno scenario che favorisce le catene con un assortimento ridotto, la cui quota di mercato supera già il 40% nel dato cumulativo fino ad agosto
Inoltre, i prodotti a rotazione rapida rappresentano oltre il 70% della spesa per i marchi della grande distribuzione, motivo per cui quest’ultima continua a crescere e rappresenta già, nel settore dei beni di largo consumo nel suo complesso, il 47,3% fino ad agosto, rispetto al 45,9% dello stesso periodo dell’anno precedente.
Questa sensibilità nei confronti di qualsiasi cambiamento determina altri comportamenti, come una maggiore diffusione degli acquisti legati alle promozioni. Pertanto, mentre tra gennaio e febbraio tali acquisti non registravano alcuna crescita, a partire da aprile hanno iniziato a crescere e hanno già registrato un aumento di 2,5 punti percentuali rispetto all’anno precedente.
Bernardo Rodilla
,Direttore del settore vendita al dettaglio di Worldpanel by Numerator

